Sfoglia categorie
Esplora
Fiverr Pro
Italiano
$
USD
Automazione in Python, backtesting di strategie quantitative e pipeline di dati
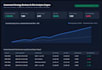
Non indovinare più se le tue regole di trading funzionano. Costruirò un motore di backtesting in Python veloce, preciso e riproducibile (Pandas/NumPy) per testare la tua strategia esatta sui dati storici senza bias di look-ahead.
COSA otterrai:
PERCHÉ lavorare con me?
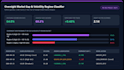
La maggior parte dei backtest fallisce nei mercati live perché ignorano la friction di esecuzione o i regimi di volatilità. Creo pipeline pulite e vettorializzate che rivelano il tuo vero vantaggio statistico.
Scrivimi con le regole della tua strategia prima di ordinare così possiamo scegliere il pacchetto giusto!

Piattaforma:
TradingView
•
Personalizzato
•
Binance
Tecnologia di sviluppo:
Python
•
PineScript
•
Node.js
Traduzione automatica.
Devo fornire i miei dati storici CSV?
Se hai i tuoi dati CSV (ad esempio intraday o daily OHLCV), puoi allegarli. In caso contrario, comunicami il ticker/mercato e ti guiderò su come reperire dati storici standard.
Puoi testare filtri di volatilità o regole di orario?
Sì! Posso includere VIX/ATR come gate di volatilità, cutoff di sessione intraday, trailing stop e filtri di calendario/giorno di scadenza.


