Trasforma i tuoi dati temporali, la storia delle vendite e le metriche finanziarie in modelli predittivi precisi e azionabili.
Analisi aziendale standard spesso fallisce quando si tratta di stagionalità, volatilità e tendenze dipendenti dal tempo. Costruisco modelli statistici robusti di serie temporali e previsioni econometriche in Python e R, aiutandoti a anticipare la domanda, gestire il rischio e ottimizzare la pianificazione.
Ciò che offro:
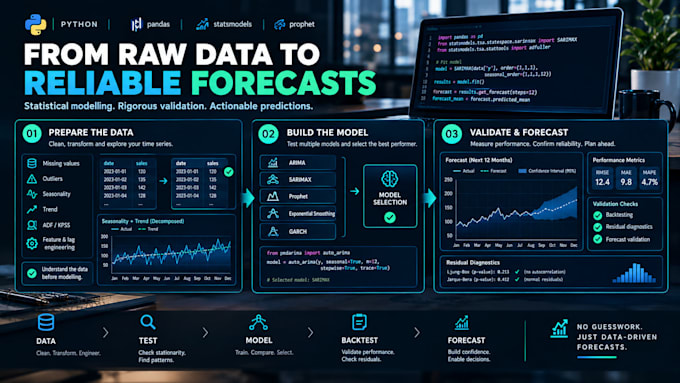
- Modelli avanzati di serie temporali: ARIMA, SARIMAX, Prophet, Exponential Smoothing e modelli di volatilità GARCH.
- Analisi econometrica e multi-variabile: feature engineering, analisi dei lag e integrazione di indicatori economici esterni.
- Preprocessing dei dati e test di stazionarietà: test di radice unitaria (ADF, KPSS), decomposizione della stagionalità e pulizia degli outlier.
- Valutazione dei modelli e metriche: backtesting rigoroso con RMSE, MAE, MAPE e controlli diagnostici sui residui.
- Deployment e codice sorgente: script Python puliti (Pandas, statsmodels, pmdarima), notebook Jupyter o integrazione con Streamlit.
Perché lavorare con me?
- Background in Informatica e Statistica con forte competenza quantitativa (secondo posto al premio nazionale di modellazione del rischio di credito).
- Focus su modelli spiegabili, conformi alle normative, rispetto a output di scatola nera.
Scrivimi pure