Sfoglia categorie
Italiano
$
USD
Connettiti alla tua IA
Sviluppatore Python per screening e backtesting di azioni A cinesi

Traduzione automatica.
Cosa ricevo esattamente nella consegna?
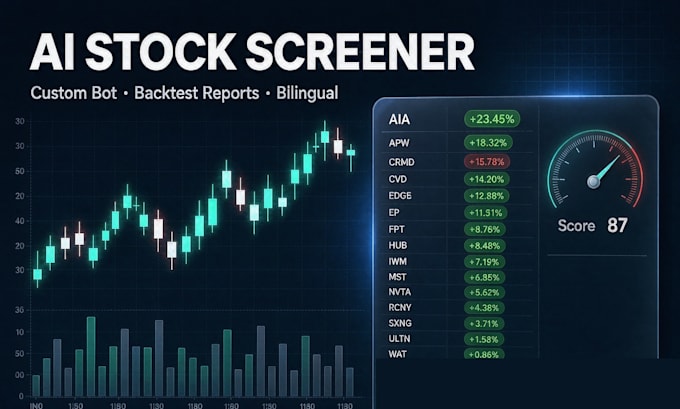
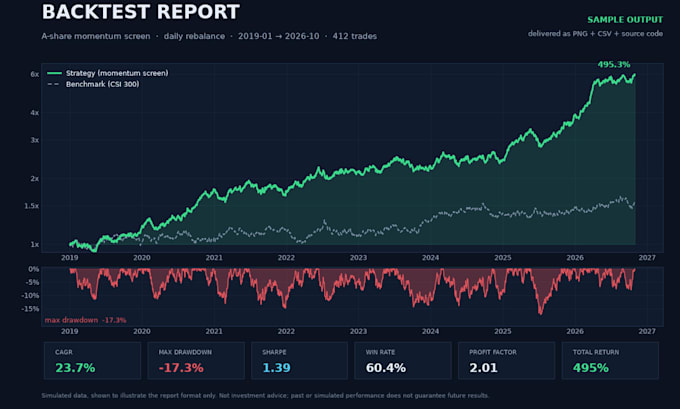
Un progetto Python completo e eseguibile, non consigli: il motore di screening con le tue regole di ingresso/uscita, un modulo di backtest con curva di capitale, un rapporto di metriche (CAGR, tasso di vittorie, fattore di profitto, drawdown massimo, Sharpe), un log CSV/Excel trade-by-trade e un README commentato. Il codice è tuo ed editabile.
Quali mercati e fonti dati funzionano?
A-shares (Shanghai e Shenzhen), Hong Kong, azioni US, coppie crypto. Dati in: il tuo CSV/Excel, Tushare, AKShare, BaoStock, yfinance o API di un broker. Sviluppato su Pandas e NumPy, quindi una nuova feed è un semplice file adapter, non una riscrittura. Scrivo il loader sui dati che possiedi realmente.
Scrivi tu le mie regole di screening personalizzate?
Sì, è proprio questo il prodotto. Dammi condizioni in linguaggio semplice: prezzo sopra MA60, volume doppio della media dei 20 giorni, RSI 30-70, una breakout di 5 giorni, filtri per market cap o float. Le implemento esattamente e faccio un backtest sul tuo periodo, così vedi il vantaggio in numeri prima di rischiare soldi.
Cosa succede se i miei dati sono messi male o non ho codice?
Questa è l'impostazione normale all'inizio. Inviami un export, una watchlist o semplicemente la tua idea. Scelgo una fonte dati gratuita per il tuo mercato, scrivo lo strato di pulizia, gestisco sospensioni e barre mancanti e consegno un runner con un solo comando e un output di esempio che puoi verificare. Ti serve solo Python e pip.