Sfoglia categorie
Italiano
$
USD
Connettiti alla tua IA
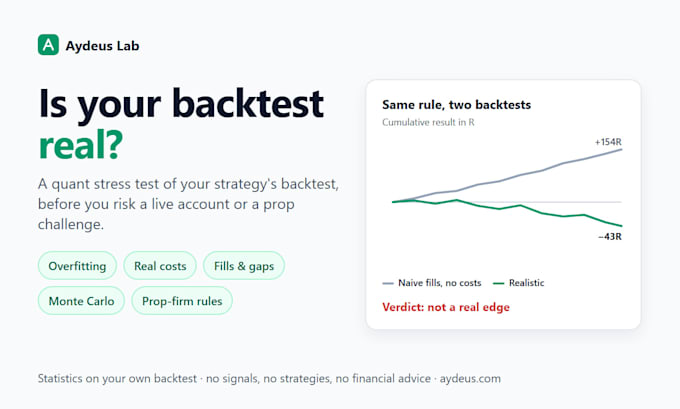
La maggior parte dei backtest che sembrano fantastici falliscono in live. Non per sfortuna: per colpe di look-ahead, fusi orari sbagliati, ordini pieni che nessuno avrebbe potuto ottenere, costi, o semplicemente testare troppe varianti.
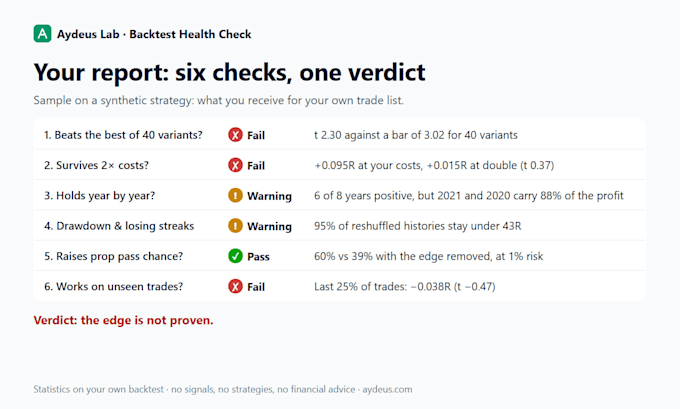
Controllo il tuo backtest come farebbe un fondo quantitativo, usando lo standard pubblicato 12-gate di Aydeus Lab (aydeus.com/methodology), dove ogni test è pubblico con codice e output.
Ricevi un rapporto chiaro: cosa regge, cosa falla, e perché.
Analizzo le statistiche del backtest che fornisci. Non vendo strategie di trading né segnali e non do consigli finanziari.

Traduzione automatica.
Renderai la mia strategia profittevole?
No. Ti dico se il profitto nel backtest è reale. Ottimizzare i parametri finché il backtest sembra buono è esattamente ciò che verifica questo controllo.
Hai bisogno del mio codice?
I bisogni di base richiedono solo la lista di trade. Standard e Premium richiedono le regole scritte (o Pine Script, MQL5, Python).
Quali dati usi?
Nostro: la cronologia dal tuo broker, quindi il test usa i tuoi spread reali. Per strategie Nasdaq-100 posso usare anche dati futures licenziati.
Puoi dirmi se conviene fare trading su questo?
No. Il rapporto riporta statistiche; la decisione è tua.
E se fallisce?
Allora hai risparmiato il costo di una sfida o di un conto reale. Il rapporto mostra esattamente quale controllo non è passato.