Sfoglia categorie
Italiano
$
USD
Connettiti alla tua IA
Ingegnere quantitativo
Le sweep dei parametri trovano le impostazioni che si adattano meglio al passato. Non è un bug nel tuo processo, è la definizione di curve-fitting, ed è anche il motivo per cui le strategie ottimizzate smettono di funzionare.
Ciò che ottieni
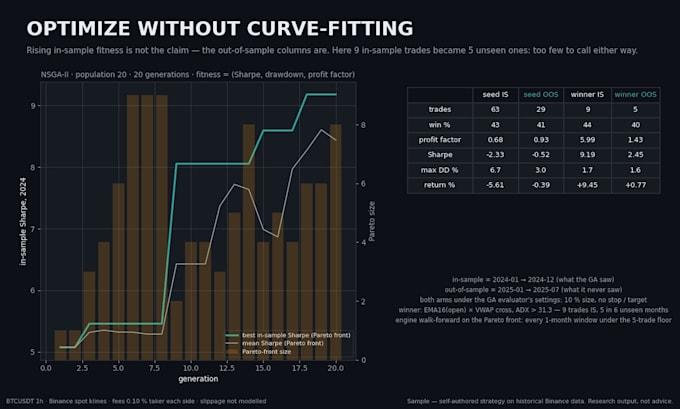
Ricerca con algoritmo genetico sui tuoi parametri, valutata su finestre OUT-OF-SAMPLE di walk-forward, mai su profitto in-sample
Vincoli di rischio all’interno della funzione di fitness: massimo drawdown, esposizione, minimo numero di trade
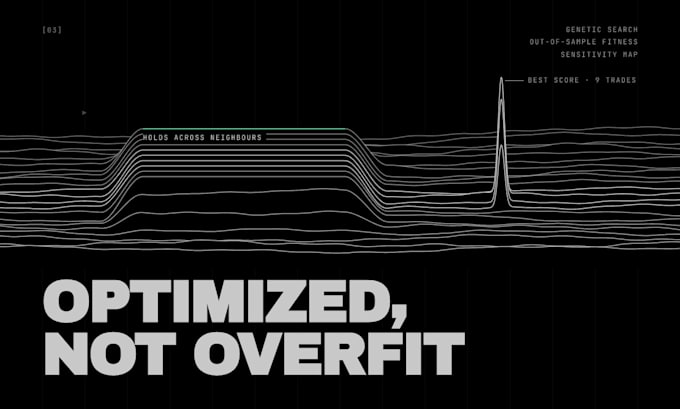
Mappa di sensibilità intorno al vincitore: una piana piatta è robusta, una singola cella brillante è fortuna
Tabella prima/dopo sui dati che la ricerca non ha mai visto, con il conteggio dei trade accanto a ogni metrica
File di strategia aggiornato nel tuo formato, rapporto PDF e i dati grezzi dell’esecuzione
Perché me
Ho creato Entropable, una piattaforma quant con un ottimizzatore DEAP di algoritmi genetici, fitness walk-forward e un validatore CPCV. La tua strategia gira attraverso lo stesso motore.
Come funziona
1. Invia le tue regole più i parametri che vuoi cercare, con un intervallo plausibile
2. Confermo la logica codificata e i limiti di rischio prima che tutto parta
3. Ricerca, validazione, rapporto e breve debriefing
Non incluso: scrivere una strategia per te, trading live, connessioni con exchange.
Nessun consiglio finanziario, nessun segnale,

Piattaforma:
TradingView
•
MT5
•
Binance
Traduzione automatica.
E se l’optimizer trova qualcosa che ha funzionato solo per fortuna?
Allora il rapporto lo dice. Nel run di esempio nella mia galleria, il vincitore ha ottenuto un 9.19 di Sharpe in-sample su nove trade — e nove trade non possono supportare quel numero. La tabella prima/dopo mette il conteggio dei trade accanto a ogni metrica proprio per questo motivo. Un risultato che non posso difendere viene riportato come uno.